{{ fr.n }}
{{ fr.t }}
{{ fr.d }}
REGULARIDADE FISCAL EMPRESARIAL
Como funcionam as certidões de regularidade fiscal, o que costuma impedir a emissão e quais medidas podem ser avaliadas para empresas que dependem delas.
Uma dívida fiscal não se resume ao valor apresentado pelo órgão de cobrança. Sua origem, o estágio administrativo ou judicial, eventuais garantias, prazos, situação de exigibilidade e efeitos sobre certidões podem alterar as estratégias juridicamente disponíveis.
Uma avaliação pode alcançar débitos administrados pela Receita Federal, inscrições na dívida ativa, transações e parcelamentos, capacidade de pagamento, revisão de inscrições e defesa em execuções fiscais, conforme a situação concreta.
A CND é emitida quando não há pendências em nome da empresa. A CPEN é emitida quando existem débitos, mas eles estão em situação que a lei equipara à regularidade.
O Código Tributário Nacional prevê a CPEN quando há créditos não vencidos, em cobrança executiva com penhora efetivada ou com exigibilidade suspensa, como nos casos de parcelamento em dia ou decisão judicial.
Sim. O art. 206 do CTN atribui à CPEN os mesmos efeitos da certidão negativa.
A diferença está na situação de fundo: a CPEN depende de a causa de suspensão ou a garantia continuar válida. Um parcelamento em atraso ou uma garantia não aceita pode impedir a renovação.
Débitos em aberto sem suspensão da exigibilidade, declarações não entregues ou divergentes e parcelas em atraso estão entre as causas mais frequentes.
O relatório de situação fiscal da Receita Federal e as informações da PGFN indicam cada pendência. É comum a negativa decorrer de mais de uma causa, em órgãos diferentes, e cada uma exigir uma medida própria.
Não necessariamente. O parcelamento e, desde a Lei Complementar nº 236/2026, a proposta de transação aceita pela administração suspendem a exigibilidade, mas apenas dos débitos incluídos e enquanto o acordo for cumprido.
A mera apresentação de proposta não suspende a cobrança (Lei nº 13.988/2020, art. 12). Algumas modalidades condicionam a formalização ao pagamento da entrada ou da primeira prestação, e débitos fora do acordo continuam impedindo a emissão.
Transações tributárias →Débitos ainda administrados pela Receita Federal e débitos inscritos em dívida ativa da União têm regras, sistemas e alternativas de negociação distintos.
A certidão federal considera os dois ambientes. Por isso o diagnóstico precisa abranger ambos antes de definir a estratégia.
Débitos que ainda não chegaram à PGFN →Em regra, 180 dias contados da emissão, conforme a Portaria Conjunta RFB/PGFN nº 1.751/2014.
A validade não impede que uma nova pendência surja durante o período. Empresas com contratos em execução costumam programar conferências antes dos marcos de pagamento e de renovação.
Quando a recusa não tem fundamento, por exemplo diante de débito já pago, prescrito ou com exigibilidade suspensa não reconhecida pelo sistema.
A via judicial depende de prova documental e não tem resultado garantido. Antes dela, verifica-se se a correção é possível administrativamente.
Conforme o escopo contratado, a equipe confere a situação das certidões em datas definidas e registra o resultado no Ahmad Prime Experience.
A conferência é feita pela equipe; não há monitoramento automático. A emissão continua dependendo da análise dos órgãos emissores.
Não. Têm fundamentos, modalidades e condições diferentes.
Transações tributárias →Não necessariamente. Antes, é importante identificar sua origem e possíveis questões jurídicas relevantes.
PRDI: revisão de dívida inscrita →Conteúdo informativo elaborado pela equipe da Ahmad Advocacia. Base oficial conferida em 11 de outubro de 2026. As regras citadas podem ser alteradas; a aplicação depende do caso concreto.
CONTATO
A avaliação das medidas jurídicas aplicáveis depende da análise das informações e dos documentos pertinentes.
ADVOCACIA TRIBUTÁRIA EMPRESARIAL
A Ahmad Advocacia atua na regularidade fiscal empresarial, na avaliação e gestão estratégica do passivo tributário e em medidas administrativas e judiciais, considerando a continuidade das operações e a realidade financeira de cada empresa.
REGULARIDADE FISCAL E OPERAÇÃO EMPRESARIAL
Exigências de habilitação e regularidade fiscal.
Condições fiscais exigidas por grandes contratantes.
Negociações que precisam considerar a capacidade financeira.
Exigências fiscais para homologação e manutenção de relações comerciais.
Requisitos de regularidade fiscal em determinadas operações financeiras.
SITUAÇÕES TRIBUTÁRIAS
Cada situação tem procedimentos, requisitos e riscos próprios. Escolha a mais próxima da sua para entender os caminhos possíveis.
NOSSO MÉTODO
{{ m.d }}
AHMAD PRIME EXPERIENCE
Um ambiente exclusivo para os clientes acompanharem as frentes jurídicas contratadas, consultarem os documentos disponibilizados pela equipe, identificarem pendências e responsabilidades e acessarem o histórico de atualizações do trabalho.
ÁREAS DE ATUAÇÃO
O trabalho tributário não termina na regularização de débitos. A Ahmad Advocacia atua em questões relacionadas a créditos, consultoria e reforma, patrimônio, operações societárias e negócios internacionais, conforme as particularidades de cada demanda.
{{ pg.eyebrow }}
{{ pg.lead }}
{{ para }}
{{ sec.after }}
{{ f.a }}
{{ f.p }}
Conteúdo informativo elaborado pela equipe da Ahmad Advocacia. Base oficial conferida em {{ pg.baseDate }}. As regras citadas podem ser alteradas; a aplicação depende do caso concreto.
{{ areasIntro2 }}
{{ fr.d }}
IDENTIDADE
Nenhuma estratégia é aplicada sem leitura dos dados da própria empresa.
Riscos e alternativas explicados em linguagem acessível à diretoria.
Diagnóstico e recomendações registrados por escrito em cada fase.
Cada alternativa é avaliada também pelo efeito sobre o caixa e a operação.
O resultado depende do caso concreto e é tratado com essa franqueza.
EQUIPE
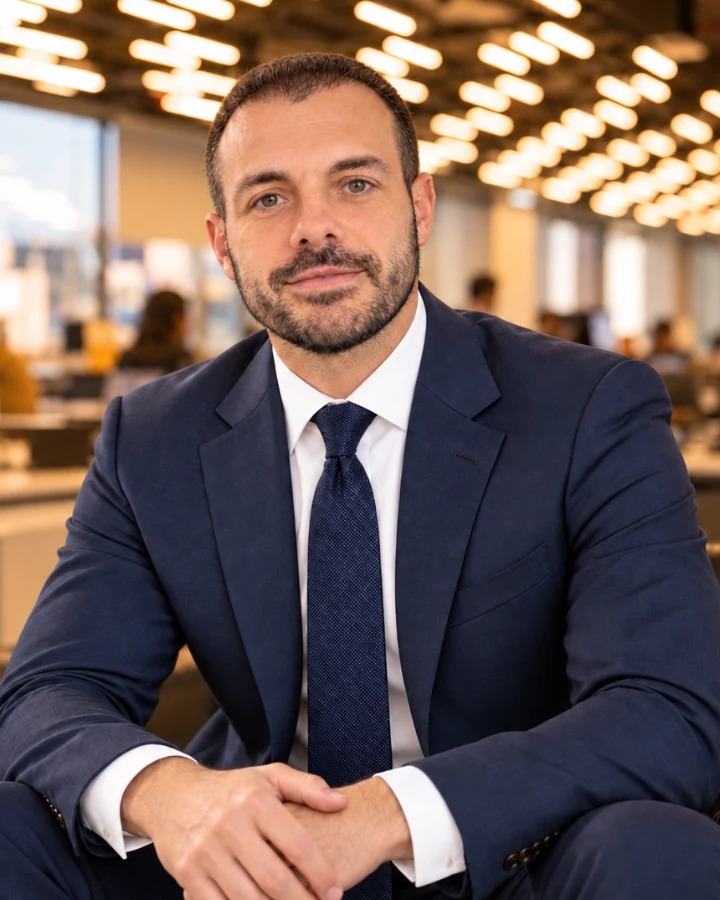
Sócio responsável pela condução estratégica do escritório e pelo relacionamento com os clientes.
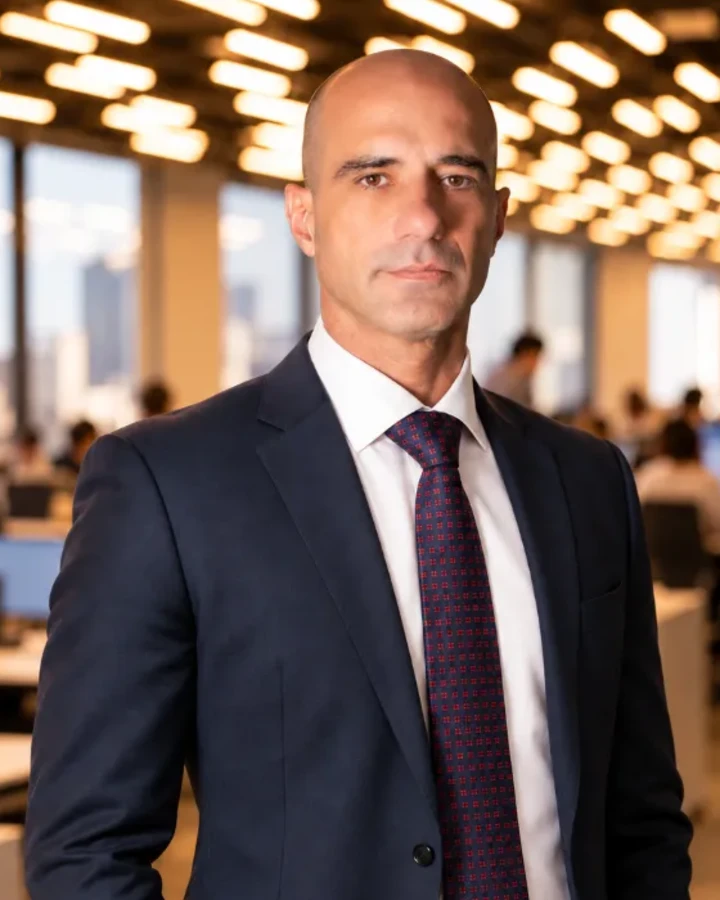
Sócio responsável pelo diagnóstico tributário e pela estruturação das estratégias de regularização fiscal.
Advogado responsável pela coordenação operacional das demandas, com acompanhamento de procedimentos, prazos e documentação.
ESTRUTURA E SEDE
PARCERIAS PROFISSIONAIS
Nem toda demanda tributária precisa ser conduzida isoladamente.
A Ahmad Advocacia atua em conjunto com outros profissionais para oferecer assessoria jurídica tributária complementar a empresas, empresários e titulares de patrimônio.
A proposta é reunir competências, alinhar responsabilidades e construir uma atuação jurídica adequada às necessidades de cada cliente.
UMA COLABORAÇÃO QUE AMPLIA POSSIBILIDADES
Tenha a possibilidade de contar com assessoria jurídica especializada em Direito Tributário nas demandas que exigem análise ou condução específica.
A forma de colaboração, os canais de comunicação e as responsabilidades são definidos previamente, respeitando a autonomia dos profissionais envolvidos, a vontade do cliente e o sigilo das informações.
Uma atuação conjunta permite lidar com demandas tributárias complexas sem exigir que cada profissional desenvolva internamente todas as competências necessárias.
ONDE PODEMOS ATUAR EM CONJUNTO
COMO COMEÇA UMA PARCERIA
{{ st.d }}
Você atende empresas ou empresários e identifica demandas tributárias que poderiam se beneficiar de uma atuação complementar? Vamos avaliar possibilidades de colaboração.
Você não precisa ter um cliente ou um caso concreto neste momento.
Recebemos sua mensagem. Nossa equipe analisará o contato e responderá pelo e-mail informado.
{{ p.d }}
{{ mp }}
{{ ap }}
Apresente brevemente a situação da empresa. A avaliação das medidas aplicáveis depende da análise das informações e dos documentos pertinentes.
Falar com nossa equipeO contato não estabelece relação de prestação de serviços e não representa promessa de resultado.
CONTATO
A avaliação das medidas jurídicas aplicáveis depende da análise das informações e dos documentos pertinentes.