{{ fr.n }}
{{ fr.t }}
{{ fr.d }}
TRIBUTAÇÃO PATRIMONIAL E SUCESSÓRIA
A organização e a transmissão do patrimônio envolvem escolhas jurídicas que podem gerar consequências tributárias relevantes. A análise deve preceder a implementação de estruturas e transferências.
Imóveis, empresas, participações, investimentos e direitos podem estar sujeitos a regras tributárias distintas. A forma de titularidade, a natureza das operações, as partes envolvidas e o momento de transmissão influenciam a análise.
Uma estrutura adequada para determinado patrimônio não necessariamente será recomendável para outro. O estudo deve considerar objetivos, documentação, governança e impactos tributários, articulando-se com outras especialidades quando necessário.
Exame tributário da constituição e da operação de holdings, integralizações de capital, transferências de imóveis e participações e demais atos relacionados à organização patrimonial. Nenhuma economia fiscal deve ser presumida.
Análise de incidência, possíveis hipóteses de imunidade e exigências municipais, inclusive em integralizações ao capital de pessoas jurídicas. A aplicação dos precedentes depende dos fatos e da situação jurídica do tema no momento da operação.
Avaliação das consequências tributárias da transmissão de bens e direitos por doação ou herança, considerando a legislação competente e os requisitos em vigor.
Investigação dos efeitos de alienações, doações e outras formas de transferência, sempre que existir fundamento legal para apuração.
Quando aplicável, identificação de aspectos tributários brasileiros relacionados a ativos internacionais, observadas as regras em vigor e a eventual necessidade de assessoria na jurisdição estrangeira.
Não. Os efeitos variam conforme o patrimônio, a operação e a legislação; o benefício não é automático.
Não. É preciso verificar o fundamento constitucional, as condições concretas e os precedentes aplicáveis.
O tratamento exige exame dos fatos e da legislação competente; não se deve presumir equivalência em todas as hipóteses.
Não. Ela integra um trabalho que pode envolver Direito Civil e outras áreas.
Conteúdo informativo elaborado pela equipe da Ahmad Advocacia. Base oficial conferida em 14 de outubro de 2026. As regras citadas podem ser alteradas; a aplicação depende do caso concreto.
CONTATO
A avaliação das medidas jurídicas aplicáveis depende da análise das informações e dos documentos pertinentes.
ADVOCACIA TRIBUTÁRIA EMPRESARIAL
A Ahmad Advocacia atua na regularidade fiscal empresarial, na avaliação e gestão estratégica do passivo tributário e em medidas administrativas e judiciais, considerando a continuidade das operações e a realidade financeira de cada empresa.
REGULARIDADE FISCAL E OPERAÇÃO EMPRESARIAL
Exigências de habilitação e regularidade fiscal.
Condições fiscais exigidas por grandes contratantes.
Negociações que precisam considerar a capacidade financeira.
Exigências fiscais para homologação e manutenção de relações comerciais.
Requisitos de regularidade fiscal em determinadas operações financeiras.
SITUAÇÕES TRIBUTÁRIAS
Cada situação tem procedimentos, requisitos e riscos próprios. Escolha a mais próxima da sua para entender os caminhos possíveis.
NOSSO MÉTODO
{{ m.d }}
AHMAD PRIME EXPERIENCE
Um ambiente exclusivo para os clientes acompanharem as frentes jurídicas contratadas, consultarem os documentos disponibilizados pela equipe, identificarem pendências e responsabilidades e acessarem o histórico de atualizações do trabalho.
ÁREAS DE ATUAÇÃO
O trabalho tributário não termina na regularização de débitos. A Ahmad Advocacia atua em questões relacionadas a créditos, consultoria e reforma, patrimônio, operações societárias e negócios internacionais, conforme as particularidades de cada demanda.
{{ pg.eyebrow }}
{{ pg.lead }}
{{ para }}
{{ sec.after }}
{{ f.a }}
{{ f.p }}
Conteúdo informativo elaborado pela equipe da Ahmad Advocacia. Base oficial conferida em {{ pg.baseDate }}. As regras citadas podem ser alteradas; a aplicação depende do caso concreto.
{{ areasIntro2 }}
{{ fr.d }}
IDENTIDADE
Nenhuma estratégia é aplicada sem leitura dos dados da própria empresa.
Riscos e alternativas explicados em linguagem acessível à diretoria.
Diagnóstico e recomendações registrados por escrito em cada fase.
Cada alternativa é avaliada também pelo efeito sobre o caixa e a operação.
O resultado depende do caso concreto e é tratado com essa franqueza.
EQUIPE
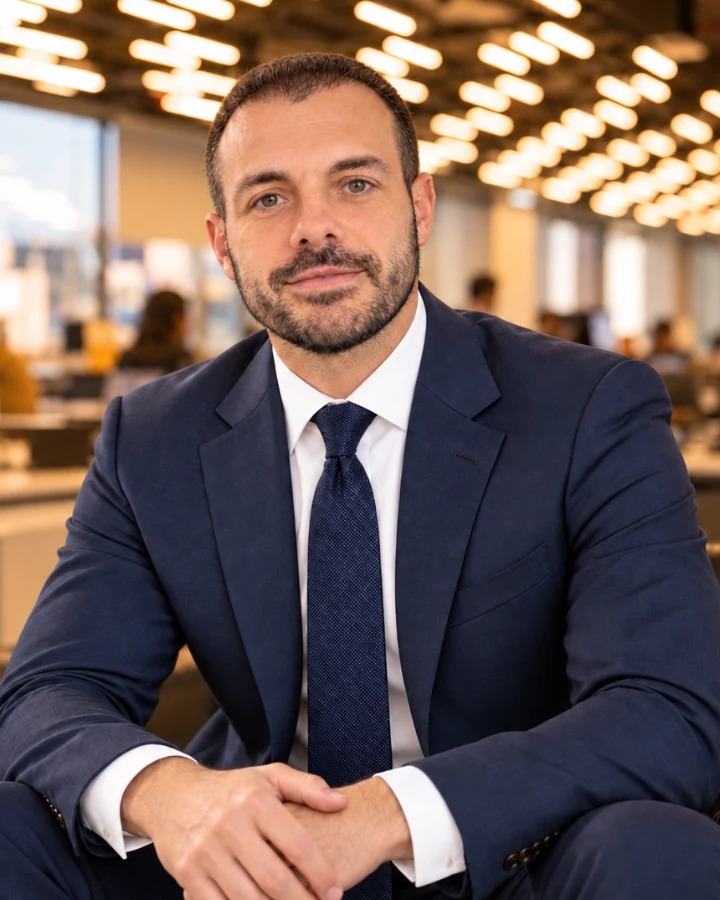
Sócio responsável pela condução estratégica do escritório e pelo relacionamento com os clientes.
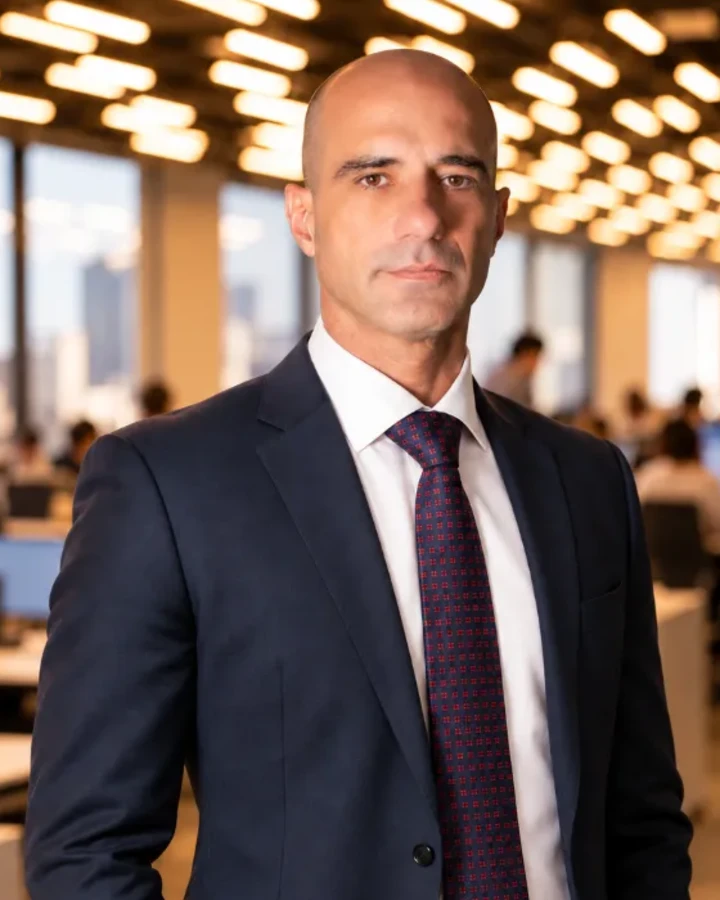
Sócio responsável pelo diagnóstico tributário e pela estruturação das estratégias de regularização fiscal.
Advogado responsável pela coordenação operacional das demandas, com acompanhamento de procedimentos, prazos e documentação.
ESTRUTURA E SEDE
PARCERIAS PROFISSIONAIS
Nem toda demanda tributária precisa ser conduzida isoladamente.
A Ahmad Advocacia atua em conjunto com outros profissionais para oferecer assessoria jurídica tributária complementar a empresas, empresários e titulares de patrimônio.
A proposta é reunir competências, alinhar responsabilidades e construir uma atuação jurídica adequada às necessidades de cada cliente.
UMA COLABORAÇÃO QUE AMPLIA POSSIBILIDADES
Tenha a possibilidade de contar com assessoria jurídica especializada em Direito Tributário nas demandas que exigem análise ou condução específica.
A forma de colaboração, os canais de comunicação e as responsabilidades são definidos previamente, respeitando a autonomia dos profissionais envolvidos, a vontade do cliente e o sigilo das informações.
Uma atuação conjunta permite lidar com demandas tributárias complexas sem exigir que cada profissional desenvolva internamente todas as competências necessárias.
ONDE PODEMOS ATUAR EM CONJUNTO
COMO COMEÇA UMA PARCERIA
{{ st.d }}
Você atende empresas ou empresários e identifica demandas tributárias que poderiam se beneficiar de uma atuação complementar? Vamos avaliar possibilidades de colaboração.
Você não precisa ter um cliente ou um caso concreto neste momento.
Recebemos sua mensagem. Nossa equipe analisará o contato e responderá pelo e-mail informado.
{{ p.d }}
{{ mp }}
{{ ap }}
Apresente brevemente a situação da empresa. A avaliação das medidas aplicáveis depende da análise das informações e dos documentos pertinentes.
Falar com nossa equipeO contato não estabelece relação de prestação de serviços e não representa promessa de resultado.
CONTATO
A avaliação das medidas jurídicas aplicáveis depende da análise das informações e dos documentos pertinentes.